
少数株主はどこまで守られる?Tag alongの「プロラタ」と「全部売り」の使い分け
はじめに
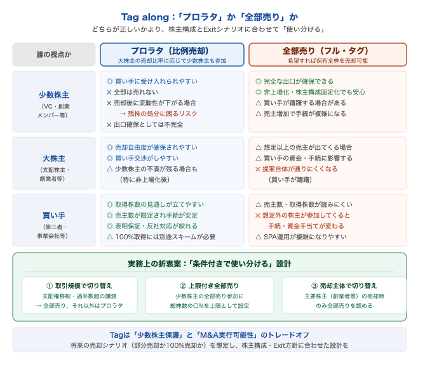
Tag alongの設計で悩ましいのが、少数株主が売れる量です。代表的なのは「プロラタ(比例)」と「全部売り(フル・タグ)」の2類型。どちらが正しいというより、株主構成とExit戦略で使い分けます。
プロラタ方式
大株主が売却する株数に比例して、少数株主も同率で売却参加できる方式です。買い手側から見ると、取得株数が読め、売主が増えすぎないため手続が安定します。一方で、少数株主にとっては「全部は売れない」ため、出口確保の目的は限定的になります。
全部売り方式
少数株主が希望すれば保有分を全て売却できる方式です。少数株主保護としては強い一方、買い手が想定以上の株式取得を迫られ、価格や資金手当て、手続が変わる可能性があります。
実務上の折衷案
①一定の取引(支配権移転を伴う売却、過半数超の譲渡など)では全部売り、それ以外はプロラタ、②少数株主の全部売りは上限を設ける、③主要株主が売る場合は全部売り、といった設計があります。
誰の売却に対してTagが働くか
創業者の売却時にだけTagが働くのか、VCの売却でも働くのかも重要です。目的に照らして設計しないと、条項が意図せず機能したり、逆に必要な場面で機能しないことがあります。
まとめ
Tagは「少数株主保護」と「M&A実行可能性」のトレードオフです。どちらを重く見るかを明確にし、将来起こり得る売却シナリオを前提に条文を決めることが重要です。
免責事項
本稿は一般的な実務解説であり、個別案件に対する法的助言ではありません。具体的な法的論点は貴社の法務アドバイザーにご確認ください。なお、実務面におけるご質問等は当社までお気軽にご相談ください。