
「支配株主が変わる」取引で起きる論点:上場会社の実務チェックリスト
はじめに
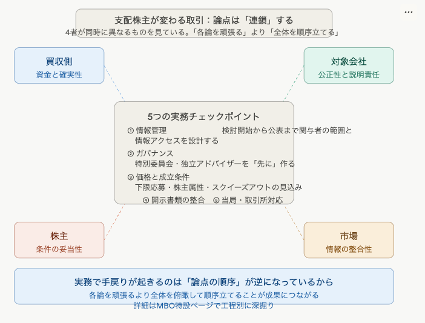
上場会社の支配権が動く取引(TOB、第三者割当、ブロックトレード等)は、当事者の目的が何であれ、論点が「連鎖」します。買収側は「資金と確実性」、対象会社側は「公正性と説明責任」、株主は「条件の妥当性」、市場は「情報の整合性」を同時に見ます。
①情報管理
検討開始から公表まで、関与者の範囲と情報アクセスを設計しないと、リークや選別開示の疑念で土俵が崩れます。
②ガバナンス
利益相反が疑われる構造なら、特別委員会や独立アドバイザー等の体制を「先に」作る必要があります。
③価格と成立条件
価格だけでなく、下限応募、スクイーズアウトの見込み、主要株主のスタンス、投資家属性(個人・投信・海外)の動きまで織り込む必要があります。
④開示書類の整合
届出書・説明書・意見表明等が相互に影響するため、一つの変更が全体に波及します。
⑤当局・取引所対応
事前相談や照会対応を織り込み、スケジュールのクリティカルパスを外さないことが重要です。
まとめ
これらは「各論を頑張る」より、「全体を俯瞰して順序立てる」方が成果が出ます。実務で手戻りが起きるのは、往々にして「論点の順序」が逆になっているからです。詳細はMBO特設ページで、工程別に深掘りしています。