
上場会社のM&Aで「市場」が反応するポイント:株価・出来高・報道
はじめに
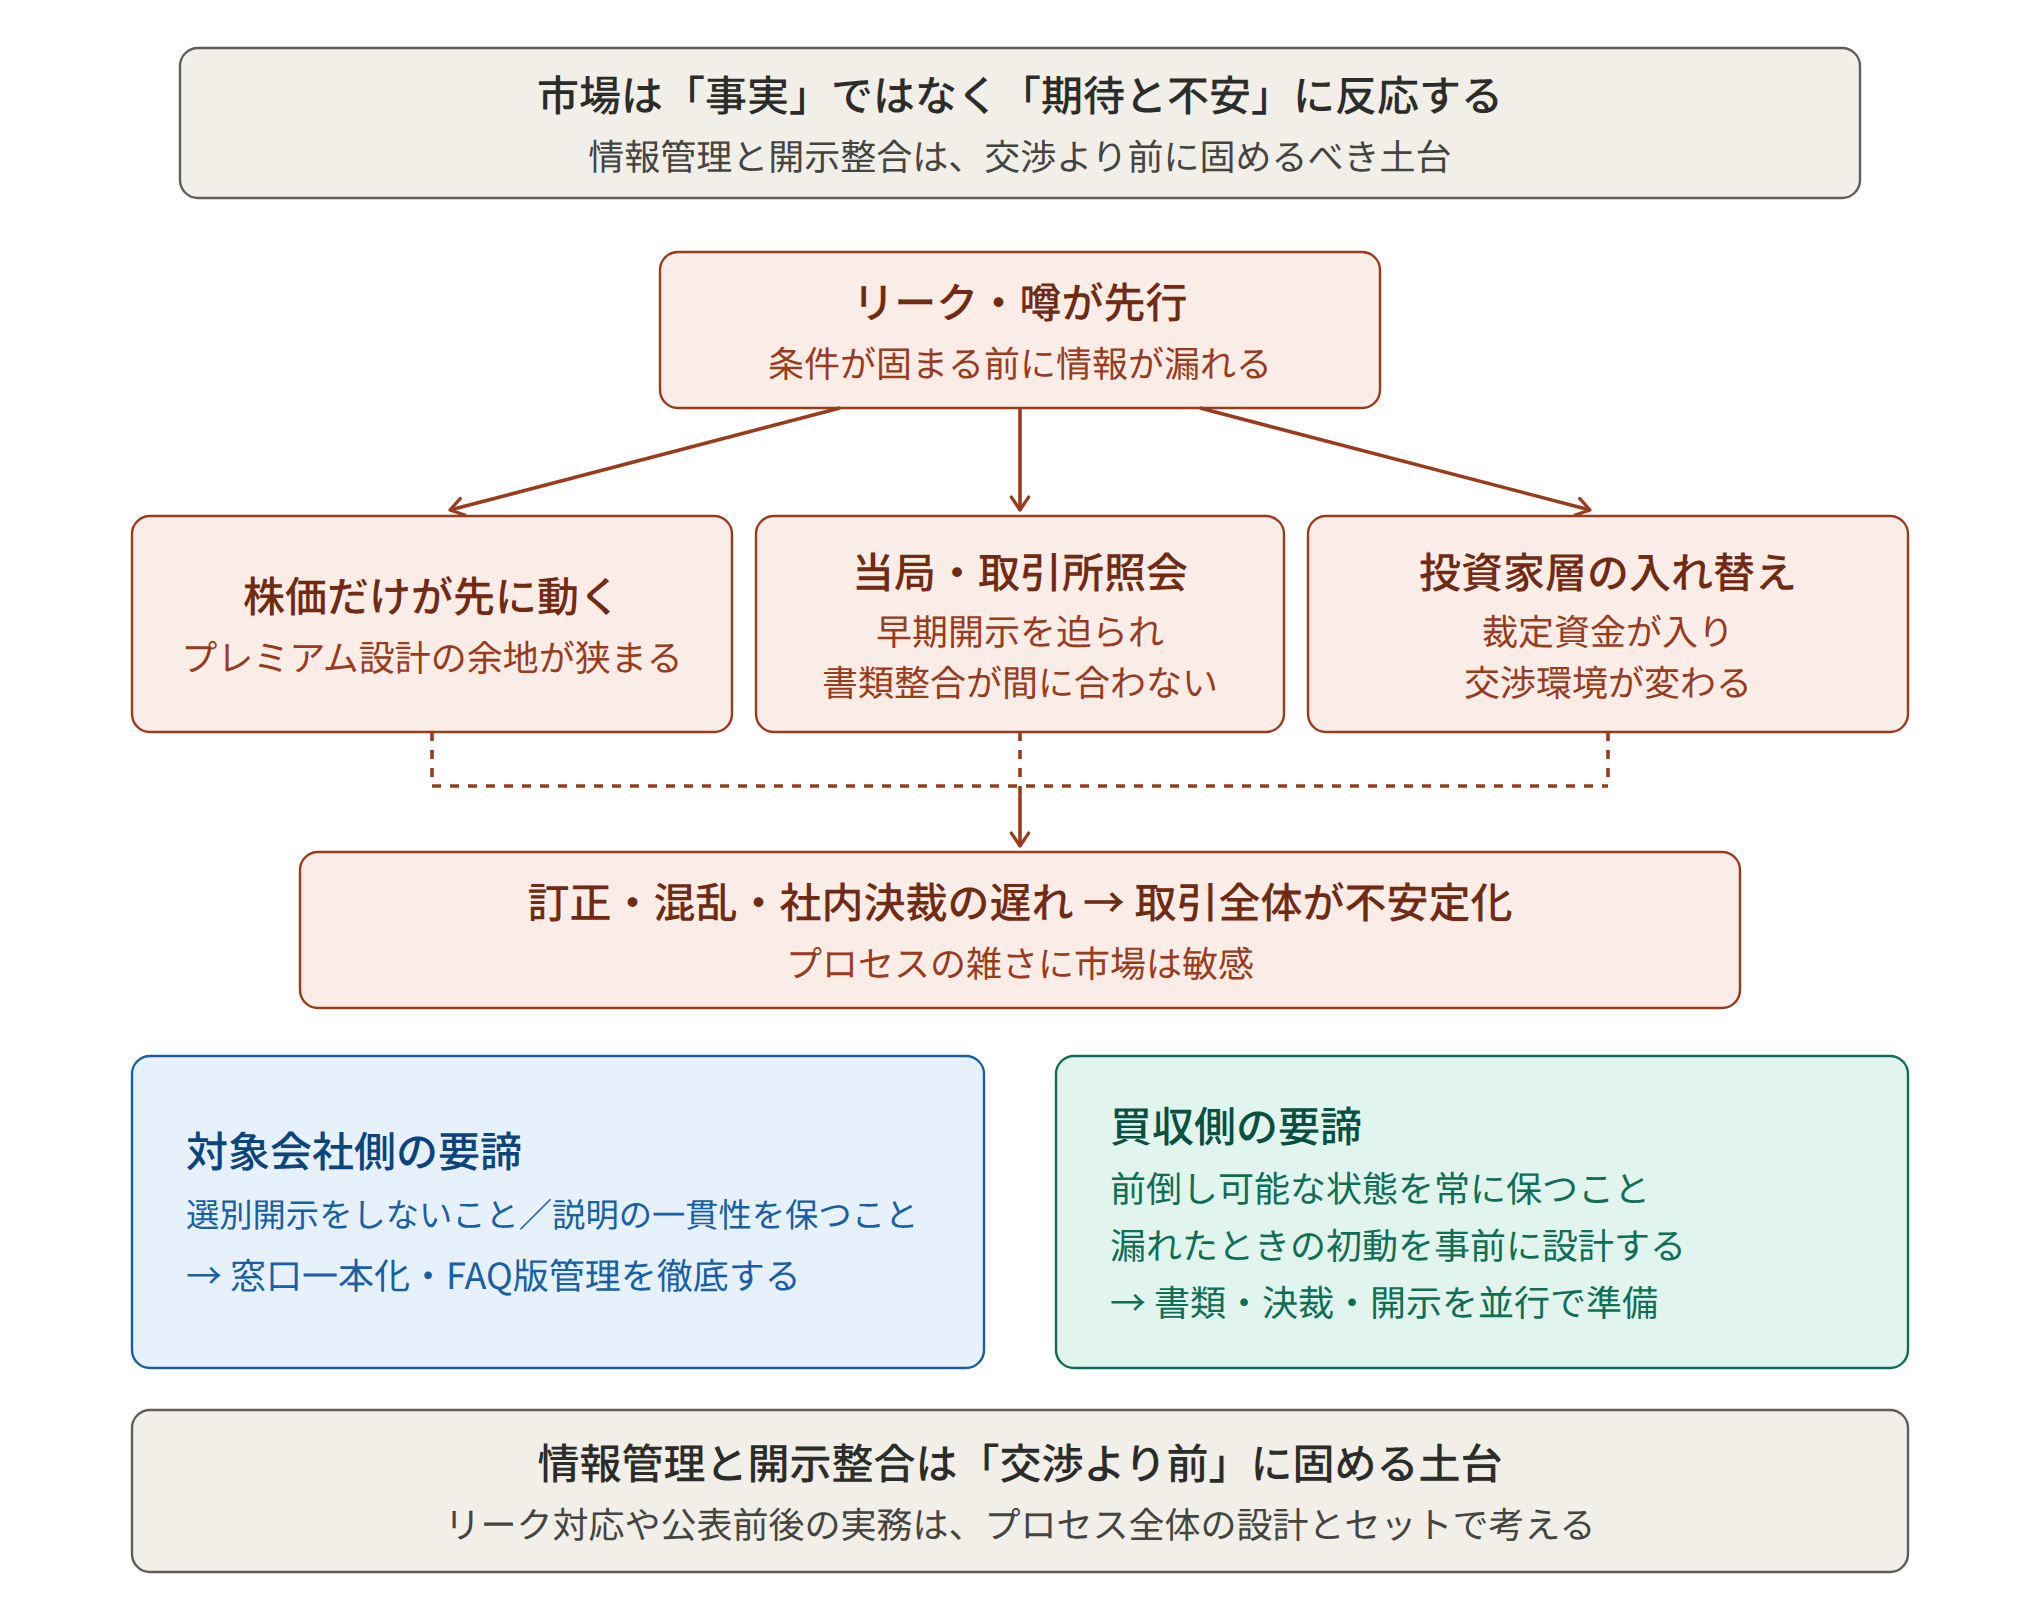
市場が反応するのは「事実」だけではありません。「期待」と「不安」に反応します。TOBが絡む局面では、株価は概ねTOB価格に寄っていきますが、その過程で出来高が急増し、投資家層が入れ替わります。
裁定取引と対抗提案リスク
裁定取引が入れば価格は収れんしやすい一方、対抗提案や価格引上げ期待が出ると、TOB価格を上回る取引も起き得ます。
報道・噂の先行リスク
まだ条件が固まっていない段階で漏れると、株価だけが先に動き、プレミアム設計や交渉余地が狭まります。さらに当局・取引所から照会が入れば、想定より早い開示を迫られ、書類整合や社内決裁が間に合わず、訂正や混乱につながります。
対象会社・買収側の要諦
対象会社側の要諦は「選別開示をしないこと」と「説明の一貫性」です。買収側の要諦は「前倒し可能な状態を保つこと」。どちらも、「漏れたときの初動」を事前に設計しておくと被害が小さくなります。
まとめ
市場は、価格水準だけでなく、プロセスの雑さにも敏感です。情報管理と開示整合は、交渉より前に固めるべき土台です。リーク対応や公表前後の実務は、MBO特設ページでも詳しく整理しています。