
買収側が確認すべき株主間契約チェックリスト:Tag/Dragでクロージングが止まる瞬間
はじめに
事業会社がスタートアップ等を買収する際、DDで必ず確認すべきが株主間契約です。Tag/Dragが入っていても「機能する形」になっていないと、クロージング直前に止まります。
①Dragの有無と実効性
発動主体、発動閾値、対象取引、通知・期限、署名拒否への対応(委任・代理署名等)が揃っているか。ここが欠けると、少数株主が一人拒否しただけで100%取得が崩れます。
②Tag/Co-saleの範囲
売主が増えると、表明保証、反社、本人確認、税務手続などが増え、実務負荷とリスクが上がります。特に、従業員・エンジェルが多数いる場合は要注意です。
③「同条件」の中身
少数株主に重い保証や競業避止を課していると、反発で署名が集まりません。実務上の落とし所(限定保証、補償上限、エスクロー配分)になっているかが重要です。
④譲渡制限・承認手続との整合
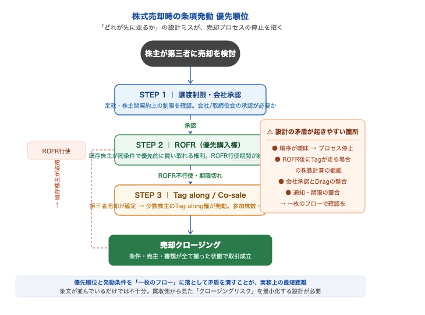
会社承認が必要な株式なら、Dragがあっても法的手続が必要です。取締役会決議の段取り、関係者の利害(利益相反)まで確認します。
⑤優先順位の設計
ROFRや譲渡制限が先に走ると、買収側のオファーが実質的に「当て馬」になる場合があります。どの順序で権利が発動するのかを把握し、買収契約の前提条件に落とし込む必要があります。
まとめ
Tag/Dragは「買収の確実性」を左右する中核論点です。買収側は、条文の存在だけでなく、発動から署名・決済まで「止まらずに回るか」をチェックし、必要なら契約修正や株主整理を取引条件に織り込むことが重要です。
免責事項
本稿は一般的な実務解説であり、個別案件に対する法的助言ではありません。具体的な法的論点は貴社の法務アドバイザーにご確認ください。なお、実務面におけるご質問等は当社までお気軽にご相談ください。