
「同条件で売却」とは何を指す?価格以外(表明保証・エスクロー・対価形態)の落とし穴
はじめに
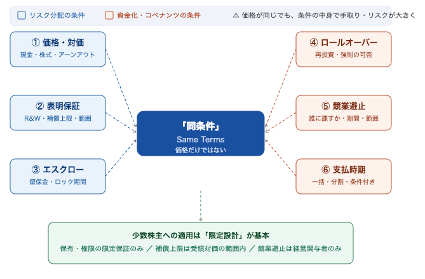
Tag/Dragで頻出する「同条件(same terms)」は、実務で一番揉める言葉です。多くの人が「価格が同じなら同条件」と思いがちですが、M&Aの条件は価格以外がむしろ重要です。
①表明保証(R&W)の問題
売主が会社の状態を保証し、違反があれば補償する仕組みです。少数株主が「自分は経営に関与していないのに、同じ保証を負えない」と主張するのは自然です。少数株主は「権限・保有に関する限定保証のみ」とする、補償上限を受領対価の範囲に限定する、といった調整が必要になります。
②エスクローや留保金の問題
対価の一部が一定期間ロックされ、後から控除され得る条件だと、少数株主の資金化が遅れます。これも「同条件」に含まれるため、少数株主に説明可能な設計が要ります。
③対価形態の落とし穴
現金だけでなく、買い手株式、アーンアウト(業績連動)、ロールオーバー(再投資)が混ざると、少数株主の受領条件は複雑になります。Dragで義務付けるなら、少数株主は現金選択肢を与えるなど、現実的な配慮がないと揉めます。
④誓約(コベナンツ)の問題
競業避止・勧誘禁止を入れるケースもありますが、少数株主に課す合理性は弱い場合が多いです。「経営関与者だけ」に限定するのが一般的です。
まとめ
「同条件」とは価格だけではなく、リスク配分と資金化条件まで含む概念です。条文では、同条件の範囲、少数株主に課す義務の限定、例外(経営関与者のみ負う義務)を明記しておくと、将来の取引で摩擦が大幅に減ります。
免責事項
本稿は一般的な実務解説であり、個別案件に対する法的助言ではありません。具体的な法的論点は貴社の法務アドバイザーにご確認ください。なお、実務面におけるご質問等は当社までお気軽にご相談ください。