
非公開化を検討するときの「社内稟議の作り方」:論点と資料の型
はじめに
非公開化(上場廃止を伴う取引)で意外に詰まりやすいのが「社内稟議」です。稟議が通らない理由は、金額の大小より「説明の骨格」が弱いことが多い。
稟議に必要な4要素
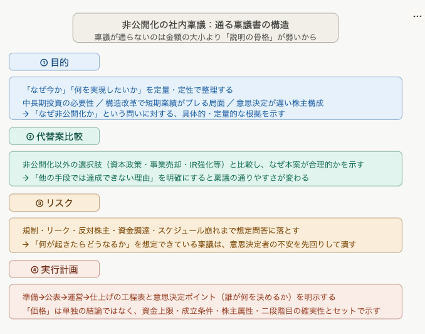
稟議で必要なのは、①目的、②代替案比較、③リスク、④実行計画の4点です。
①目的の書き方
「なぜ今か」「何を実現したいか」を定量・定性で整理します。
②代替案比較の書き方
非公開化以外(資本政策、事業売却、IR強化等)と比較し、なぜ本案が合理的かを示します。
③リスクの整理
規制・リーク・反対株主・資金調達・スケジュールの崩れ方まで、想定問答に落とします。
④実行計画の書き方
準備→公表→運営→仕上げの工程表と、意思決定ポイント(誰が何を決めるか)を明示します。価格は単独の結論ではなく、資金上限、成立条件、株主属性、二段階目の確実性とセットで示すと稟議の通りやすさが変わります。
まとめ
実務ロードマップの型(論点の順序、資料の並べ方)は、MBO特設ページの内容がそのまま稟議設計にも転用できます。